Les véhicules 4×4 occupent une place particulière dans le paysage automobile français. Avec leurs caractéristiques spécifiques – quatre roues motrices, poids élevé, puissance supérieure – ils nécessitent une approche d’assurance adaptée à leurs spécificités techniques et à leurs usages variés. Que vous utilisiez votre véhicule tout-terrain exclusivement en milieu urbain ou que vous vous aventuriez régulièrement sur des chemins accidentés, le choix des garanties d’assurance doit correspondre précisément à vos habitudes de conduite.
La question du type d’utilisation devient cruciale lors de la souscription d’un contrat d’assurance automobile pour un 4×4. Un propriétaire qui emprunte uniquement les routes goudronnées n’aura pas les mêmes besoins de couverture qu’un amateur de randonnées tout-terrain qui s’aventure en forêt ou sur des terrains privés. Cette distinction fondamentale influence directement le niveau de protection nécessaire et, par conséquent, le coût de l’assurance.
Les garanties essentielles d’une assurance 4×4
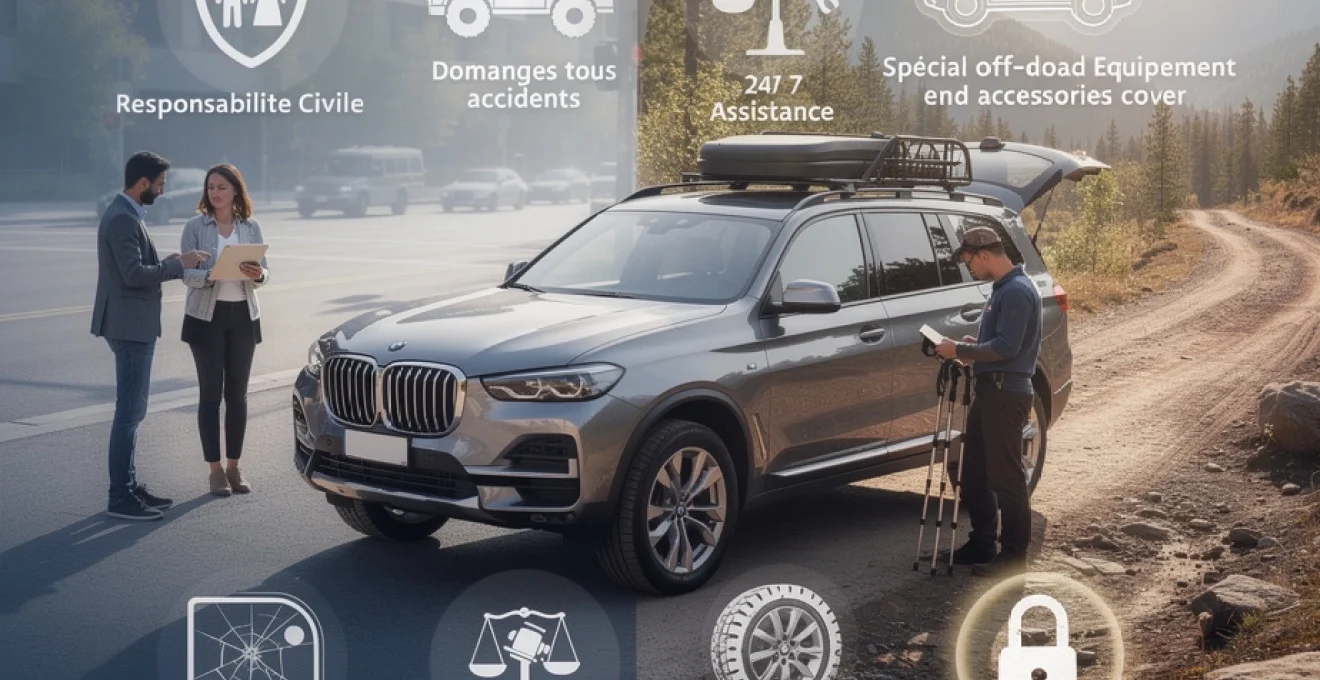
Responsabilité civile obligatoire pour tous
Quel que soit l’usage prévu de votre 4×4, la responsabilité civile demeure la garantie fondamentale et obligatoire pour tout véhicule circulant sur le territoire français. Cette couverture minimale prend en charge les dommages matériels et corporels que vous pourriez occasionner à des tiers lors d’un accident dont vous êtes responsable. Pour les propriétaires de 4×4, cette garantie revêt une importance particulière en raison du poids et de la puissance de ces véhicules, qui peuvent causer des dégâts considérables en cas de collision.
La spécificité des véhicules tout-terrain réside dans leur capacité à infliger des dommages plus importants que les voitures classiques. Un 4×4 pesant généralement entre 2 et 3 tonnes développe une force d’impact significativement supérieure à celle d’une citadine de 1,2 tonne. Les montants d’indemnisation en responsabilité civile peuvent donc s’avérer plus élevés, ce qui justifie de vérifier que les plafonds de garantie correspondent aux risques réels.
Dommages tous accidents pour une protection complète
La garantie dommages tous accidents constitue un élément central de l’assurance 4×4 pour usage tout-terrain, particulièrement recommandée pour ce type de véhicule. Cette couverture intervient pour réparer ou remplacer votre 4×4 en cas d’accident, que vous soyez responsable ou non du sinistre. Compte tenu de la valeur élevée de ces véhicules – souvent comprise entre 30 000 et 80 000 euros pour les modèles récents – cette garantie représente une sécurité financière indispensable.
L’usage tout-terrain expose les 4×4 à des risques spécifiques comme les chocs contre des rochers, les dommages causés par la végétation dense ou les accidents de retournement sur terrain instable. Ces situations particulières nécessitent une couverture étendue qui va au-delà de la simple responsabilité civile. La garantie dommages tous accidents offre cette protection complète, permettant aux propriétaires de pratiquer leur passion sans craindre les conséquences financières d’un incident.
Assistance 24h/24 en cas de panne
L’assistance 24h/24 et 7j/7 est particulièrement précieuse pour un 4×4, car les pannes ne surviennent pas toujours en centre-ville, à proximité d’un garage. Selon la formule choisie, vous pouvez bénéficier d’un dépannage sur place, d’un remorquage jusqu’au réparateur le plus proche, voire d’un véhicule de remplacement si l’immobilisation se prolonge. Pour un véhicule tout-terrain utilisé en forêt, en montagne ou sur des chemins isolés, il est pertinent de vérifier que l’assistance intervient bien dès le 0 km, y compris sur les voies non goudronnées ouvertes à la circulation.
Une bonne assurance 4×4 prévoit également la prise en charge de certains frais annexes : hébergement si vous êtes loin de votre domicile, rapatriement des passagers, restitution du véhicule après réparation, etc. En pratique, cette garantie fait la différence entre une simple panne gérable et une véritable galère logistique. Avant de signer, pensez à vérifier les plafonds d’intervention, les exclusions géographiques (certains contrats limitent l’assistance aux routes carrossables) et les conditions d’utilisation à l’étranger si vous voyagez avec votre 4×4.
Les options spécifiques pour un usage tout-terrain
Équipements spéciaux couverts par l’assurance
Un 4×4 destiné à un usage tout-terrain est rarement « de série ». Vous y ajoutez souvent des équipements spéciaux : treuil, pare-buffle, suspensions rehaussées, blindage de dessous de caisse, galerie de toit, snorkel, protections de phares, etc. Or, ces éléments représentent un investissement parfois conséquent, facilement plusieurs milliers d’euros. Sans déclaration claire auprès de votre assureur, ils peuvent ne pas être indemnisés en cas de sinistre, même si votre contrat prévoit une garantie dommages tous accidents.
Pour que ces équipements soient couverts, il faut en principe les déclarer comme « aménagements » ou « équipements spéciaux » au moment de la souscription ou lors de leur installation. L’assureur appliquera alors un plafond d’indemnisation spécifique, qui doit être adapté à la valeur réelle de votre préparation tout-terrain. Posez-vous la question suivante : si votre 4×4 préparé était volé ou détruit demain, le montant d’indemnisation prévu couvrirait-il réellement la totalité des équipements ajoutés ? Si la réponse est non, il est temps d’ajuster votre contrat.
Garantie accessoires hors-série du véhicule
La garantie accessoires hors-série complète la protection des équipements spéciaux. Elle vise tout ce qui n’est pas monté d’origine par le constructeur : porte-vélos spécifique, tente de toit, réservoirs d’eau supplémentaires, modules de rangement, frigo embarqué, aménagement bivouac, etc. En usage intensif tout-terrain ou voyage au long cours, ces accessoires deviennent presque aussi indispensables que le véhicule lui-même.
Concrètement, cette garantie permet une indemnisation en cas de vol, de vandalisme ou de dommages accidentels touchant ces éléments hors-série. Elle est souvent proposée en option, avec un plafond global (par exemple 1 500 €, 3 000 € ou plus selon les assureurs). Pour un 4×4 très équipé, mieux vaut négocier un plafond élevé et conserver les factures, photos et certificats de montage : ils serviront de preuve en cas de déclaration de sinistre. C’est un peu comme assurer l’intérieur d’une maison : vous ne vous contentez pas des murs, vous protégez aussi tout ce que vous avez ajouté à l’intérieur.
Protection juridique adaptée aux situations extrêmes
L’usage tout-terrain d’un 4×4 expose à des situations juridiques parfois complexes : litige avec un propriétaire de terrain, contestation d’une verbalisation sur un chemin rural, désaccord avec un garagiste après une réparation mal exécutée, recours contre un tiers responsable d’un accident en randonnée, etc. Une protection juridique intégrée à votre assurance auto ou souscrite en complément vous permet d’être conseillé et, le cas échéant, représenté dans ce type de dossier.
Cette garantie prend généralement en charge les frais d’avocat, d’expertise et de procédure dans la limite d’un certain plafond. Elle peut également vous informer sur la réglementation des chemins ouverts ou non à la circulation, sujet parfois délicat pour les passionnés de franchissement. Là encore, l’important est de vérifier que la protection juridique couvre bien les litiges liés à l’usage tout-terrain de votre 4×4, y compris hors agglomération et sur des voies non bitumées, et pas uniquement les accidents de circulation « classiques ».
Assurance bris de glace pour les 4×4
Les conducteurs de 4×4 sont particulièrement exposés au risque de bris de glace, surtout en cas d’usage tout-terrain. Entre les projections de graviers, les branches basses sur les chemins forestiers ou les petits impacts répétés lors de trajets sur pistes, le pare-brise et les vitrages latéraux sont mis à rude épreuve. Une garantie bris de glace bien pensée évite de devoir supporter seul le coût, parfois élevé, du remplacement d’un pare-brise chauffant ou intégrant des capteurs d’aide à la conduite.
Dans la plupart des contrats d’assurance auto, la garantie bris de glace couvre la réparation ou le remplacement du pare-brise, des vitres latérales, de la lunette arrière et parfois des toits panoramiques. Pour un 4×4, vérifiez si les optiques de phares, les toits ouvrants ou certains vitrages spécifiques (parois vitrées sur les versions utilitaires ou familiales) sont également inclus. Un simple impact mal réparé peut se transformer en fissure sur piste, obligeant à un changement complet du pare-brise, avec une facture qui peut atteindre plusieurs centaines d’euros.
Autre point à contrôler : le montant de la franchise bris de glace et les modalités de prise en charge. Certains assureurs réduisent ou suppriment la franchise si vous optez pour une simple réparation par injection de résine plutôt qu’un remplacement complet. Pour un 4×4 utilisé à la fois en ville et en tout-terrain, ce type de garantie s’apparente à une « assurance du quotidien », tant les sinistres bris de glace sont fréquents. Ne pas la souscrire reviendrait à rouler sans ceinture sur un chemin caillouteux : vous pouvez vous en sortir sans dommage… mais le risque est loin d’être négligeable.
Garantie vol pour sécuriser son véhicule 4×4
Les 4×4 et SUV font partie des véhicules les plus convoités par les voleurs, notamment les modèles récents ou haut de gamme. Leur forte valeur à la revente, en France comme à l’export, en fait des cibles privilégiées. Selon les statistiques publiées ces dernières années par les assureurs, plusieurs modèles de 4×4 figurent régulièrement dans le « top 10 » des véhicules les plus volés. Sans garantie vol, la perte financière peut être très lourde, en particulier si le véhicule est encore financé par un crédit ou une location longue durée.
Une bonne garantie vol doit couvrir non seulement le vol total du véhicule, mais aussi la tentative de vol (serrures fracturées, tableau de bord arraché, faisceau électrique endommagé) et le vandalisme. Il est également utile de vérifier les conditions d’indemnisation : valeur à neuf sur une période donnée, valeur d’achat ou valeur de remplacement majorée. Certains contrats, comme ceux qui s’apparentent à une assurance 4×4 pour usage tout-terrain, prévoient par exemple une indemnisation en valeur d’achat pendant les premières années, ce qui limite fortement la perte financière en cas de vol.
Pour que cette garantie fonctionne de manière optimale, vous devez respecter les mesures de sécurité exigées par l’assureur : stationnement dans un garage fermé, présence d’un système d’alarme ou d’un dispositif de géolocalisation, verrouillage systématique du véhicule. En cas de sinistre, une enquête détaillée pourra être menée sur les circonstances du vol. Il est donc essentiel d’être transparent sur les conditions réelles de stationnement et d’usage de votre 4×4 au moment de la souscription. Là encore, adapter les garanties à votre usage (urbain, mixte ou tout-terrain) permet de bénéficier du juste niveau de protection, sans surcoût inutile.
Assurance personnelle du conducteur en usage tout-terrain
Dans un contrat d’assurance auto, la responsabilité civile indemnise les victimes d’un accident, mais pas le conducteur responsable lui-même. Pour un conducteur de 4×4, surtout en usage tout-terrain où les risques de retournement ou de sortie de piste sont plus marqués, la garantie personnelle du conducteur est donc essentielle. Elle permet une indemnisation en cas de blessures, d’invalidité ou de décès, que vous soyez ou non responsable de l’accident.
Les plafonds d’indemnisation peuvent varier fortement d’un assureur à l’autre : de quelques centaines de milliers d’euros à plusieurs millions. Plus vous utilisez votre 4×4 dans des conditions exigeantes (pistes caillouteuses, franchissement, descentes escarpées), plus il est prudent d’opter pour un plafond élevé. En cas de traumatisme grave ou de séquelles lourdes, cette différence de plafond peut conditionner la possibilité de financer des soins spécialisés, une adaptation du logement ou une reconversion professionnelle.
Certains contrats proposent plusieurs niveaux de garantie, avec des options spécifiques pour les sports et loisirs à risque. Si vous participez régulièrement à des raids, à des rassemblements tout-terrain ou à des épreuves encadrées, il peut être nécessaire de vérifier si ces activités sont incluses ou exclues de la garantie personnelle du conducteur. Comme pour un casque ou une ceinture de sécurité, cette couverture ne vous empêchera pas d’avoir un accident, mais elle limitera au maximum ses conséquences financières pour vous et vos proches.
Franchise adaptée selon l’utilisation du véhicule 4×4
La franchise correspond à la part du sinistre qui reste à votre charge en cas d’indemnisation. Dans un contrat d’assurance 4×4, son montant doit être choisi avec soin, car il influe directement sur le niveau de prime… et sur ce que vous devrez réellement payer en cas d’accident ou de dommage. Plus la franchise est élevée, plus la cotisation baisse, et inversement. La question clé est donc : quelle somme êtes-vous prêt à assumer vous-même si un incident survient ?
Pour un 4×4 à usage urbain principalement, avec une conduite prudente et peu de kilomètres annuels, certains conducteurs choisissent une franchise relativement élevée pour réduire le coût de l’assurance. À l’inverse, pour un véhicule utilisé intensivement en tout-terrain, où les petits sinistres peuvent être plus fréquents (tôles froissées, jantes abîmées, éléments de carrosserie endommagés), une franchise trop élevée risque de rendre inutile la déclaration de nombreux dommages. Dans ce cas, une franchise intermédiaire, voire réduite pour certaines garanties (bris de glace, dommages tous accidents), peut se révéler plus pertinente à long terme.
Il est également utile de comparer les franchises selon les types de sinistres : certaines compagnies appliquent des montants différents pour le vol, le bris de glace, les catastrophes naturelles ou les accidents responsables. Avant de signer votre contrat d’assurance 4×4, n’hésitez pas à faire des simulations chiffrées : que se passerait-il financièrement en cas de vol, de pare-brise à remplacer ou de choc en tout-terrain ? En ajustant vos franchises à votre profil de conducteur et à votre usage réel du 4×4, vous trouverez un équilibre entre niveau de protection et maîtrise du budget d’assurance.