Trouver une assurance automobile abordable tout en maintenant un niveau de protection optimal représente un défi majeur pour de nombreux conducteurs français. Avec des cotisations annuelles moyenant entre 450 et 1200 euros selon les formules, l’assurance auto constitue un poste budgétaire considérable. Pourtant, il est parfaitement possible de réduire ses dépenses sans sacrifier les garanties essentielles à sa sécurité. La clé réside dans une compréhension approfondie des différentes options disponibles et une analyse minutieuse de ses besoins réels de couverture.
Le marché de l’assurance automobile a considérablement évolué ces dernières années, notamment avec l’émergence des assureurs en ligne qui proposent des tarifs jusqu’à 30% inférieurs aux acteurs traditionnels. Cette révolution digitale permet aux conducteurs de bénéficier de formules personnalisées à des prix compétitifs, sans pour autant compromettre la qualité du service ou l’étendue des garanties.
Comprendre les garanties essentielles d’une assurance auto
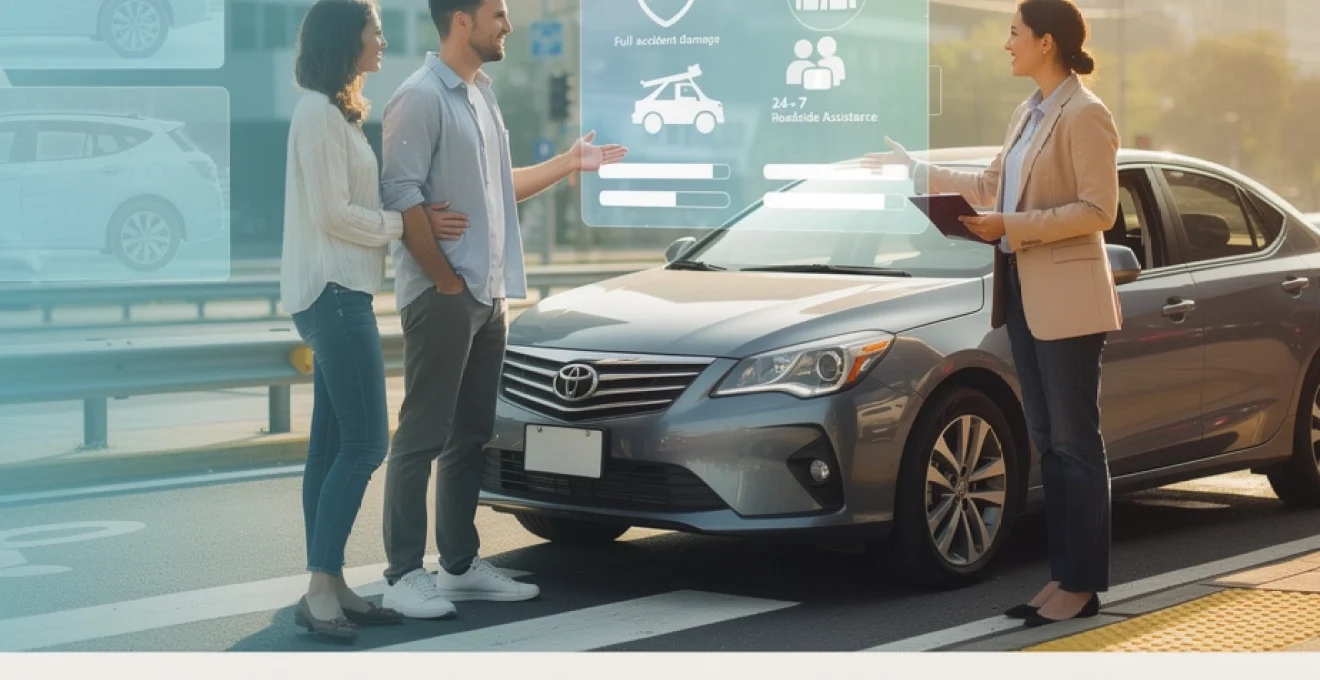
Une assurance automobile efficace repose sur trois piliers fondamentaux qui constituent le socle minimal de protection pour tout conducteur responsable. Ces garanties de base offrent une couverture complète contre les risques les plus fréquents et les plus coûteux auxquels vous pouvez être confronté sur la route.
Responsabilité civile pour protéger les tiers
La garantie responsabilité civile demeure l’assurance minimale obligatoire imposée par la législation française depuis 1958. Cette protection couvre tous les dommages corporels et matériels que vous pourriez causer à des tiers lors d’un accident responsable. Les plafonds d’indemnisation atteignent généralement 100 millions d’euros pour les dommages matériels et sont illimités pour les préjudices corporels.
Cette garantie s’étend également aux passagers de votre véhicule, considérés comme des tiers bénéficiaires. En cas d’accident grave, les frais médicaux, les indemnités d’invalidité et les dommages-intérêts peuvent rapidement atteindre des montants astronomiques. Sans cette protection, vous pourriez faire face à une ruine financière personnelle qui compromettrait votre avenir et celui de votre famille.
Dommages tous accidents pour votre véhicule
La garantie dommages tous accidents représente un complément indispensable, particulièrement pour les véhicules récents ou de valeur élevée. Cette couverture prend en charge les réparations de votre automobile, même lorsque vous êtes responsable du sinistre ou qu’aucun tiers identifiable ne peut être désigné.
Cette protection s’avère particulièrement précieuse dans les situations complexes : collision avec un animal sauvage, chute d’arbre lors d’une tempête, ou accident impliquant un conducteur non assuré. Les frais de réparation d’un véhicule moderne peuvent facilement dépasser 15 000 euros, un montant qui justifie amplement l’investissement dans cette garantie supplémentaire.
Assistance 24h/24 en cas de panne
Les services d’assistance constituent un filet de sécurité essentiel pour maintenir votre mobilité en toutes circonstances. Cette garantie couvre le dépannage sur place, le remorquage vers un garage agréé, et souvent la mise à disposition d’un véhicule de remplacement pendant la durée des réparations.
Les formules d’assistance moderne incluent désormais des services étendus : aide en cas de perte ou
de vol de vos clés, l’organisation de votre rapatriement avec vos passagers, voire l’hébergement à l’hôtel en cas d’immobilisation prolongée du véhicule. Certaines assurances auto pas chères incluent une assistance 24h/24 et 7j/7 dès la formule au tiers, tandis que d’autres la proposent en option. Vérifiez également le fameux seuil de prise en charge “0 km” : avec cette option, vous pouvez être dépanné même en bas de chez vous, ce qui évite de lourdes factures de remorquage en zone urbaine.
Comparer efficacement les offres d’assurance automobile
Face à la multitude d’acteurs présents sur le marché, comparer les offres d’assurance auto de manière structurée est indispensable pour payer moins cher sans renoncer aux garanties clés. L’objectif n’est pas uniquement d’identifier l’assurance auto la moins chère, mais celle qui offre le meilleur rapport qualité/prix en fonction de votre profil, de votre véhicule et de votre historique de conduite.
La première étape consiste à rassembler les mêmes informations pour chaque devis : type de formule (tiers, intermédiaire, tous risques), niveau des franchises, plafonds d’indemnisation et services d’assistance inclus. En procédant ainsi, vous évitez de comparer des offres “à l’aveugle” où une prime légèrement moins chère masque parfois des franchises très élevées ou des exclusions de garantie importantes. Utiliser un comparateur en ligne peut vous faire gagner un temps précieux, à condition de bien lire les conditions détaillées de chaque contrat proposé.
Il est également pertinent de confronter les offres d’assureurs généralistes à celles d’acteurs mutualistes comme la Matmut, qui proposent régulièrement des formules d’assurance auto pas chères avec des garanties complètes. Les mutuelles d’assurance, en particulier, se distinguent souvent par une politique tarifaire stable et des programmes de fidélité avantageux (réduction sur le second véhicule, bonus “à vie”, baisse de franchise après plusieurs années sans sinistre).
Ne vous focalisez pas uniquement sur le prix annuel affiché : analysez aussi les modalités de paiement (mensualisation avec ou sans frais supplémentaires), les éventuelles remises pour “petits rouleurs” ou pour multi-contrats (auto + habitation). Un contrat légèrement plus cher mais assorti d’une remise de 10 à 15% sur plusieurs années peut s’avérer plus économique qu’une offre d’entrée de gamme, surtout si vous envisagez de rester fidèle à votre nouvel assureur.
Ajuster les options à vos besoins spécifiques
Une assurance auto pas chère et efficace repose avant tout sur des options ajustées au plus près de votre usage réel du véhicule. Chaque garantie additionnelle a un coût, mais toutes ne sont pas utiles à tous les profils. L’erreur fréquente consiste à souscrire mécaniquement un “pack complet” sans se demander si chaque option répond à une situation concrète que vous êtes susceptible de rencontrer.
Par exemple, si votre voiture dort chaque nuit dans un parking sécurisé ou un garage fermé, la garantie vol reste essentielle, mais vous pouvez parfois renoncer à certaines extensions très spécifiques. À l’inverse, si vous stationnez régulièrement dans la rue, dans une grande agglomération où les vols et dégradations sont plus fréquents, il est risqué de faire l’impasse sur une garantie vol/vandalisme bien dimensionnée. Vous voyez l’idée : comme pour un forfait mobile, mieux vaut payer pour les services que vous utilisez vraiment plutôt que pour un “illimité” théorique.
La garantie bris de glace constitue un autre bon exemple d’option à calibrer finement. Sur un véhicule récent équipé de capteurs et de caméras intégrés au pare-brise, la facture de remplacement peut se compter en milliers d’euros. Dans ce cas, choisir une assurance auto pas chère avec une bonne couverture bris de glace et une franchise raisonnable est un choix stratégique. En revanche, pour une petite citadine âgée de plus de dix ans et de faible valeur, il peut être plus judicieux d’accepter une franchise plus élevée ou de se contenter d’une formule intermédiaire.
Pensez également à la protection du conducteur, souvent sous-évaluée par les assurés. Cette garantie couvre vos propres dommages corporels en cas d’accident, même si vous êtes responsable. Elle peut financer des frais médicaux, une aide à domicile, voire compenser une perte de revenus. Renforcer ce volet, plutôt que de multiplier des options accessoires, permet de sécuriser l’essentiel sans faire exploser le budget. En pratique, ajuster trois ou quatre options clés en fonction de votre profil (jeune conducteur, automobiliste expérimenté, conducteur malussé, etc.) peut faire baisser de 10 à 20% le montant de votre prime annuelle, tout en maintenant un niveau de sécurité élevé.
Obtenir des devis personnalisés auprès des assureurs
Une fois vos besoins clarifiés, l’étape suivante consiste à solliciter des devis personnalisés auprès de plusieurs assureurs. Pourquoi est-ce si important ? Parce que le tarif d’une assurance auto pas chère dépend d’une multitude de critères : votre âge, votre coefficient bonus-malus, la puissance de votre véhicule, votre zone de résidence, mais aussi vos antécédents de sinistres. Deux conducteurs au volant du même modèle de voiture peuvent ainsi se voir proposer des primes très différentes.
Pour obtenir des devis fiables, préparez vos informations à l’avance : carte grise, relevé d’informations de votre ancien assureur, date d’obtention de votre permis, kilométrage annuel estimé et usage principal du véhicule (trajets domicile-travail, usage professionnel, loisirs uniquement). Plus vos réponses sont précises, plus la simulation se rapproche du tarif réel de votre futur contrat. C’est un peu comme remplir une déclaration d’impôts : mieux vaut être exact dès le départ pour éviter les mauvaises surprises.
La plupart des compagnies permettent aujourd’hui de réaliser un devis d’assurance auto en ligne en moins de dix minutes, sans engagement. Vous pouvez ainsi comparer plusieurs scénarios en modifiant, par exemple, le montant des franchises ou le niveau de couverture (tiers, tiers étendu, tous risques). N’hésitez pas à jouer sur ces paramètres pour mesurer l’impact réel sur le prix : une hausse modérée de la franchise peut parfois réduire votre cotisation de manière significative, surtout si vous avez un profil de conducteur prudent et peu sinistré.
Au-delà du tarif, profitez de cette phase de devis pour évaluer la qualité du service client : délai de réponse, clarté des explications, possibilité de souscription 100% en ligne, accompagnement en cas de résiliation de votre ancien contrat. Certains assureurs prennent en charge l’envoi du courrier de résiliation et gèrent la transition pour vous, ce qui limite les risques de rupture de couverture. D’autres vous proposent une attestation d’assurance immédiate, pratique si vous venez d’acheter un véhicule et devez le mettre en circulation rapidement.
Choisir l’assurance auto adaptée à votre budget
Après avoir comparé les devis et affiné vos options, vient le moment décisif : choisir l’assurance auto pas chère réellement adaptée à votre budget. La tentation peut être grande de retenir l’offre la moins coûteuse, mais ce serait oublier que l’assurance n’est pas une simple dépense, c’est aussi une forme d’investissement dans votre sécurité financière. Comment trouver le bon équilibre entre prime annuelle et niveau de protection ?
La première règle consiste à aligner la formule d’assurance sur la valeur et l’âge de votre véhicule. Pour une voiture neuve ou récente, souvent financée à crédit ou en leasing, une formule tous risques s’impose dans la majorité des cas. En cas de sinistre majeur (vol, incendie, choc important), elle vous évite de devoir rembourser un crédit pour un véhicule inutilisable. À l’inverse, pour un véhicule de plus de 8 à 10 ans dont la valeur de revente est limitée, une assurance au tiers, éventuellement complétée par quelques garanties ciblées (vol, incendie, bris de glace), peut suffire.
Ensuite, tenez compte de votre situation personnelle et de votre capacité d’épargne. Accepter une franchise plus élevée réduit la prime, mais suppose de pouvoir assumer un reste à charge plus important en cas de sinistre. Demandez-vous honnêtement : “Serai-je en mesure de payer 500 ou 700 euros de ma poche si un accident survient demain ?”. Si la réponse est non, mieux vaut opter pour une franchise intermédiaire et une cotisation légèrement plus élevée, plutôt que de vous exposer à un choc financier difficilement absorbable.
Enfin, pensez votre assurance auto sur le moyen terme plutôt qu’au seul prisme du coût immédiat. Une conduite prudente, quelques années sans sinistre responsable et un bonus qui progresse peuvent faire baisser sensiblement vos cotisations à l’avenir. Certaines compagnies récompensent même la fidélité par des avantages supplémentaires : réduction de franchise, maintien du bonus après un premier accident responsable, remise sur un second contrat. En ce sens, choisir dès aujourd’hui une assurance auto pas chère mais solide, auprès d’un assureur sérieux, revient à poser les bases d’un budget automobile maîtrisé et durable.
En adoptant cette démarche méthodique — analyse de vos besoins, comparaison des garanties, ajustement des options et demande de devis personnalisés — vous mettez toutes les chances de votre côté pour souscrire une assurance auto adaptée, réellement protectrice et compatible avec votre budget. Vous n’avez alors plus à choisir entre économie et sécurité : vous bénéficiez des deux, au quotidien, sur chaque kilomètre parcouru.